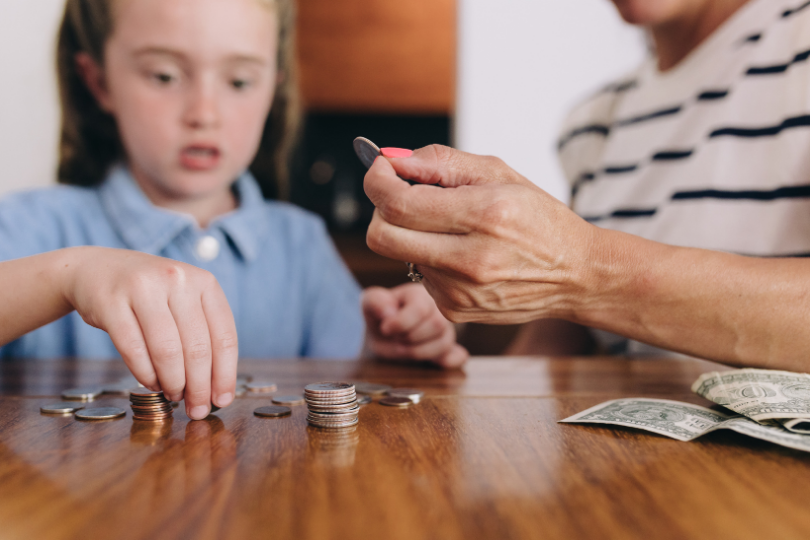
En France, plus de six enfants sur dix âgés de 8 à 16 ans reçoivent régulièrement de l’argent de poche, pour un montant moyen qui s’élève à 30 euros par mois selon les récentes études de la Fédération Bancaire Française. Pourtant, la question du bon moment et de la méthode suscite encore de vives hésitations chez les parents, tiraillés entre le désir d’autonomiser leur enfant et la crainte de favoriser un rapport marchand aux choses. Loin des dogmes rigides, la gestion de ces premières pièces de monnaie s’avère être un formidable outil de transmission éducative, à condition d’en fixer le cadre avec lucidité et discernement. Voici une immersion au cœur d’une étape charnière du développement de l’enfant pour aborder la valeur de l’argent avec sérénité.
L’univers de l’enfant de 4 ans : entre pensée magique et découverte de la matérialité
À 4 ans, le rapport à l’argent relève quasi exclusivement de la pensée magique et de la fascination sensorielle. Dans l’esprit d’un enfant de moyenne section, la carte bancaire est une baguette magique inépuisable qui fait sortir des jouets des magasins, et les pièces de monnaie sont de petits trésors dorés qu’on amasse comme des coquillages. À cet âge, la notion de valeur numérique n’existe pas : une pièce de dix centimes, plus grande ou plus brillante, a souvent plus de valeur à ses yeux qu’un billet de vingt euros. Les travaux du psychologue Jean Piaget sur le développement cognitif rappellent qu’avant 6 ou 7 ans, l’enfant ne maîtrise ni la conservation des quantités ni la réversibilité des opérations. Lui verser une somme fixe hebdomadaire ou lui donner un « budget » à gérer n’a donc aucun sens pédagogique et risque de générer de la confusion ou une anxiété inutile. L’enjeu à 4 ans n’est pas d’apprendre à gérer, mais d’apprendre à observer et à matérialiser le principe même de l’échange.
Avant six ans : l’ère du troc et la matérialisation du monde économique
Dans la petite enfance, la notion même de valeur monétaire demeure une abstraction totale. Pour un enfant de maternelle, une pièce de deux euros brille davantage qu’un billet de vingt euros, simplement parce qu’elle est en métal et qu’elle pèse dans la main. Les psychologues du développement s’accordent à dire qu’avant l’âge de 6 ou 7 ans — période qui coïncide généralement avec l’apprentissage de la lecture et du calcul au cours préparatoire —, distribuer une somme fixe de façon hebdomadaire n’a pas de sens éducatif réel. À cet âge, le rapport au monde économique passe par l’observation et le jeu d’imitation, comme la marchande ou le troc d’objets dans la cour de récréation. La psychanalyste Françoise Dolto rappelait d’ailleurs que l’argent ne doit pas venir se substituer au désir d’échange affectif chez le tout-petit. Il est toutefois bénéfique de laisser l’enfant manipuler occasionnellement quelques pièces lors d’un achat réel chez le boulanger pour lui montrer la matérialité de la transaction : la pièce donnée ne revient pas, mais elle s’échange contre du pain. Cette première étape sensorielle pose les jalons de ce que sera, quelques années plus tard, la compréhension d’un budget.
Entre 7 et 11 ans : le temps du premier budget et de l’apprentissage de la frustration
C’est aux alentours de 7 ou 8 ans que s’ouvre la fenêtre d’opportunité idéale pour instaurer un premier versement régulier, souvent symbolique, de l’ordre de un à deux euros par semaine. À ce stade de la scolarité, l’enfant maîtrise les additions simples et commence à concevoir le temps dans sa durée. L’argent de poche devient alors un laboratoire pédagogique d’une richesse inestimable où s’expérimente, à petite échelle, le principe de la liberté de choix et sa conséquence directe : la frustration. Donner cinq euros par mois à un enfant de primaire et lui laisser la responsabilité de les dépenser pour une figurine ou des cartes à collectionner lui apprend immédiatement la notion d’arbitrage. S’il dépense tout le premier jour, le reste du mois se déroule sans achats possibles. La sociologue Janine Mossuz-Lavau souligne que la valeur de l’argent ne s’apprend pas par de longs discours théoriques, mais par l’expérience concrète du manque contrôlé et du choix assumé. L’erreur d’achat fait partie intégrante du processus : si votre enfant regrette d’avoir acheté un gadget de mauvaise qualité qui se casse dans l’heure, l’enseignante et les parents doivent éviter d’éponger la perte pour lui permettre d’intégrer le lien entre coût, qualité et satisfaction réelle.
À l’adolescence : du portefeuille en cuir au compte bancaire connecté
Avec l’entrée au collège puis au lycée, les besoins changent de nature et la question financière glisse vers l’autonomie sociale. Selon les baromètres bancaires nationaux, le montant moyen attribué passe de 18 euros mensuels vers 11 ans à plus de 45 euros par mois dès 15 ans. C’est l’âge où l’argent de poche ne sert plus seulement à acheter des friandises, mais à financer des sorties entre amis, du crédit de jeu en ligne, du maquillage ou des vêtements. Cette étape exige une redéfinition claire du contrat parental pour éviter les tensions récurrentes autour du « toujours plus ». Les experts en éducation financière préconisent d’établir une liste précise de ce qui reste à la charge des parents (fournitures scolaires, cantine, vêtements de base) et de ce qui relève du budget personnel de l’adolescent. L’avènement des applications bancaires pour ados et des cartes à autorisation systématique offre un nouvel outil de responsabilisation : l’adolescent visualise son solde en temps réel, apprend à mensualiser ses dépenses et se confronte aux premiers virement automatiques. La confiance accordée par les parents devient le moteur principal de cette transition vers la vie adulte, à condition d’interdire formellement le principe du crédit ou des avances systématiques qui faussent le rapport au travail et à l’effort.
Crédit photo : Canva